
Cofrinhos para casais são ferramentas que permitem ao casal definir metas de poupança em conjunto, dividir contribuições e acompanhar o progresso lado a lado. Mais do que um depósito de moedas, o cofrinho funciona como um ponto de encontro financeiro: um espaço onde dois projetos de vida se tornam um só objetivo com nome, prazo e valor. Quando bem estruturado, esse hábito reduz conflitos sobre dinheiro e transforma a poupança em algo que o casal constrói com intenção.
Ao longo deste artigo, você vai encontrar como alinhar objetivos financeiros antes de começar, quais tipos de cofrinhos existem e qual se adapta melhor ao perfil de cada casal, como dividir contribuições quando as rendas são diferentes e dinâmicas criativas para manter a motivação ao longo do tempo.
Metas de poupança em casal: por que alinhar objetivos antes de começar
Antes de escolher qualquer cofrinho, o casal precisa definir para onde o dinheiro vai. Esse alinhamento inicial costuma ser o fator que separa casais que mantêm o hábito daqueles que abandonam em poucas semanas.
Como ter a conversa sobre dinheiro sem gerar conflito
A conversa sobre finanças a dois começa com perguntas concretas e sem julgamento. Quanto cada pessoa ganha? Há dívidas em aberto? Qual a relação de cada um com dinheiro; poupar é confortável ou gera ansiedade? Essas perguntas criam um mapa da situação real do casal antes de qualquer decisão.
O tom importa tanto quanto o conteúdo. Abordar o tema como uma parceria; “como podemos avançar juntos?”; tende a gerar mais abertura do que como uma cobrança. Reservar um momento tranquilo, sem distrações, para essa conversa aumenta as chances de ela ser produtiva.
Tipos de metas que funcionam para casais
Metas com nome e prazo têm mais chance de se concretizar do que objetivos vagos como “guardar mais dinheiro”. Alguns exemplos que funcionam bem para casais:
- Reserva de emergência conjunta: cobre imprevistos sem comprometer o orçamento individual de cada pessoa
- Viagem: meta com data definida e valor estimado, fácil de visualizar e celebrar
- Entrada de imóvel: prazo mais longo, mas com impacto direto no projeto de vida a dois
- Fundo para casamento ou celebração: valor determinado com antecedência evita endividamento
- Fundo para pets ou filhos: planejamento para despesas previsíveis no futuro
Dividir as metas entre curto, médio e longo prazo ajuda o casal a ver progresso com mais frequência. Uma meta de viagem concluída em seis meses reforça a confiança para seguir com objetivos maiores.
Cofrinhos para casais: modelos físicos e digitais para cada perfil
O tipo de cofrinho que funciona para o casal depende da rotina, do valor que pretendem guardar e de como preferem acompanhar o progresso.
Cofrinhos físicos: do modelo tradicional ao personalizado
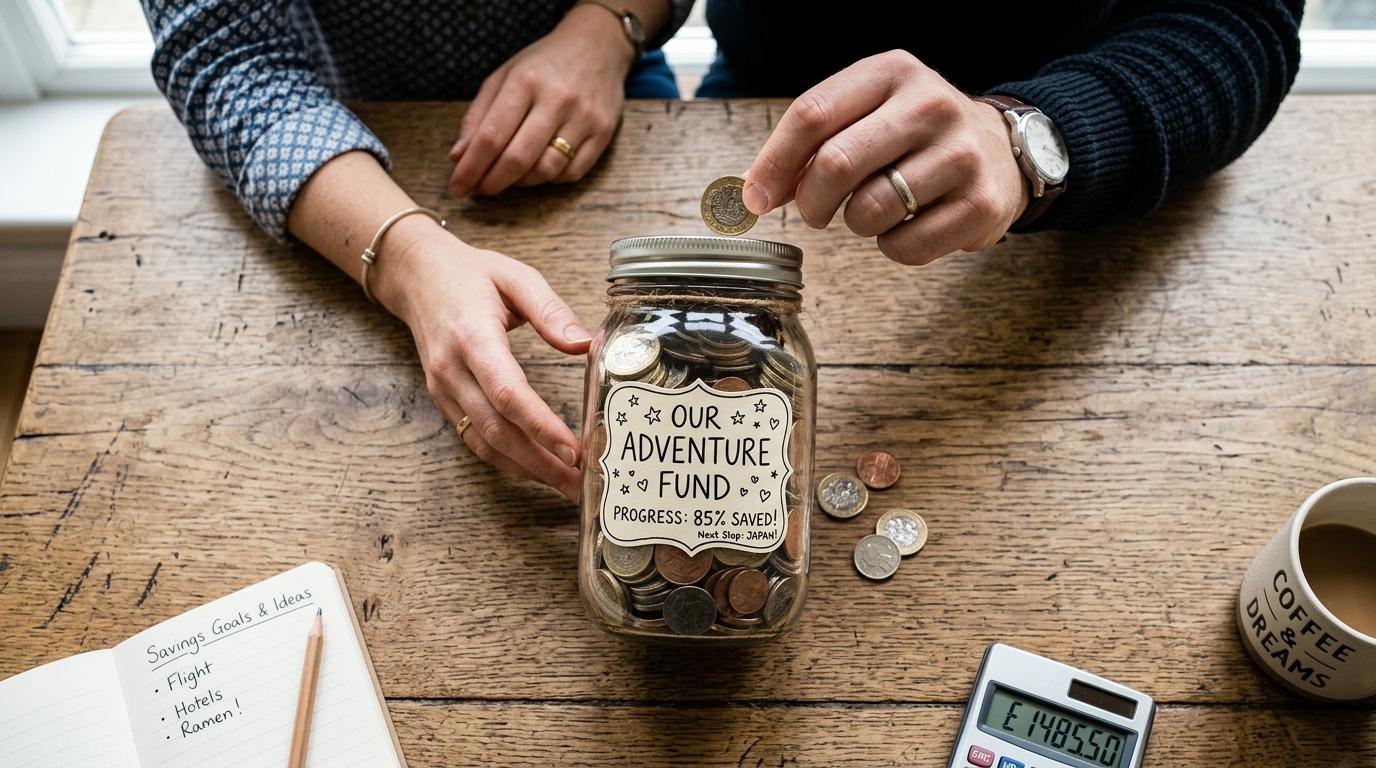
O cofrinho físico tem um valor que vai além do financeiro: ele é visível, concreto e está presente no cotidiano do casal. Ao ver o objeto todos os dias, a meta se mantém no campo de visão; e isso tem efeito real sobre a disciplina.
Os principais modelos disponíveis incluem:
- Cerâmica ou metal: clássicos, ideais para moedas e notas pequenas
- Acrílico com contador: permite visualizar o valor acumulado sem abrir o cofrinho
- Modelos duplos ou personalizados: com os nomes do casal, uma frase motivacional ou o nome da meta gravada
O limite do cofrinho físico está na praticidade: não há como fazer aportes via Pix, acompanhar o saldo em tempo real nem receber notificações. Para valores maiores ou metas com prazo definido, ele funciona melhor como complemento do que como ferramenta principal.
Cofrinhos digitais e apps de poupança compartilhada
Os cofrinhos digitais resolvem o que o modelo físico não consegue: visibilidade em tempo real, acesso por ambas as pessoas e integração com o restante do orçamento. Alguns pontos que os diferenciam:
- Acompanhamento simultâneo: as duas pessoas veem o saldo atualizado no app
- Notificações e lembretes: ajudam a manter o ritmo de contribuições combinado
- Múltiplas metas separadas: é possível ter um cofrinho para a viagem e outro para a reserva de emergência ao mesmo tempo
- Aportes via Pix ou transferência: sem necessidade de dinheiro físico
Como exemplo ilustrativo, o app do Mercado Pago oferece a funcionalidade de Cofrinhos, que permite separar dinheiro por objetivo dentro da conta. Cada cofrinho pode ter um nome personalizado, o que facilita a identificação da meta. Além dessa opção, outros apps financeiros também oferecem recursos semelhantes; o importante é que ambas as pessoas tenham acesso e consigam acompanhar o progresso juntas.
Para casais que preferem o lado simbólico do cofrinho físico mas precisam da praticidade do digital, combinar os dois formatos é uma alternativa válida: o cofrinho físico fica em casa como lembrete visual, enquanto o digital concentra os aportes maiores.
Como dividir contribuições quando as rendas do casal são diferentes
Nem todo casal tem rendas iguais; e isso não precisa ser um obstáculo para poupar juntos. O ponto central é chegar a um modelo que as duas pessoas considerem justo, sem que nenhuma se sinta sobrecarregada.
Dois modelos são os mais adotados por casais:
Contribuição proporcional à renda: cada pessoa contribui o mesmo percentual do próprio salário. Se o casal decide guardar 10% da renda combinada, cada um deposita 10% do que ganha. Considere um exemplo hipotético: uma pessoa ganha R$ 3.000 e outra ganha R$ 5.000. Com contribuição proporcional de 10%, os aportes seriam de R$ 300 e R$ 500, respectivamente; totalizando R$ 800 por mês para a meta. Esse modelo tende a funcionar bem quando há diferença significativa de renda, pois o esforço relativo de cada pessoa permanece equivalente.
Contribuição fixa igual: ambas as pessoas depositam o mesmo valor absoluto, independente do que ganham. No mesmo exemplo, cada uma contribuiria com R$ 400; o total chega ao mesmo R$ 800, mas o peso sobre quem ganha menos é proporcionalmente maior. Esse modelo pode funcionar quando as rendas são próximas ou quando o casal prefere uma divisão mais simbólica de igualdade.
Nenhum dos dois modelos é superior ao outro. O que define qual funciona melhor é a realidade financeira e os valores de cada casal. O combinado deve ser revisado de tempos em tempos; quando há mudança de renda, novo emprego ou alteração nas despesas fixas, o modelo pode precisar de ajuste. Reservar um momento a cada três ou seis meses para essa revisão evita desequilíbrios que se acumulam sem que ninguém perceba.
Ferramentas complementares para acompanhar a poupança do casal
O cofrinho funciona melhor quando integrado a uma visão geral do orçamento do casal. Isolado, ele guarda dinheiro; mas não mostra de onde esse dinheiro vem nem o que pode ser redirecionado para a meta.
Algumas ferramentas que complementam bem o cofrinho:
- Planilhas compartilhadas (Google Sheets): permitem personalização total, com abas para receitas, despesas fixas, variáveis e metas. As duas pessoas acessam e editam em tempo real
- Apps de controle financeiro (Mobills, Organizze): oferecem categorização automática de gastos, gráficos de evolução e alertas de orçamento. Úteis para casais que preferem uma solução pronta
- Contas digitais com separação por metas: algumas contas permitem criar “espaços” ou “cofrinhos” dentro do próprio saldo, sem precisar de uma conta separada
Como segundo exemplo ilustrativo, o app do Mercado Pago oferece uma visão de gastos por categoria, o que pode ajudar o casal a identificar onde sobra dinheiro ao fim do mês para direcionar ao cofrinho. Essa análise combinada com a funcionalidade de Cofrinhos cria um fluxo mais integrado de controle e poupança.
A escolha da ferramenta complementar deve considerar o nível de detalhe que o casal quer manter. Quem prefere simplicidade pode se sair bem com uma planilha básica. Quem quer mais automação tende a preferir um app dedicado.
Dinâmicas criativas para manter a motivação de poupar a dois
Manter a constância costuma ser o maior desafio de qualquer meta financeira. Para casais, transformar a poupança em algo que vai além da obrigação pode fazer diferença no longo prazo.
Desafios e rituais de poupança para casais
Transformar o hábito de poupar em algo com estrutura lúdica aumenta o engajamento de ambas as pessoas. Algumas dinâmicas que funcionam na prática:
- Desafio das 52 semanas em versão casal: cada pessoa contribui com o valor da semana correspondente (semana 1 = R$ 1, semana 2 = R$ 2…), e os dois valores vão para o cofrinho conjunto. Ao final do ano, o acumulado pode chegar a mais de R$ 2.700
- Noite do cofrinho: um momento mensal; pode ser uma sexta-feira com jantar em casa; dedicado a revisar o progresso, fazer o depósito do mês e celebrar o avanço
- Desafio de economia mensal: ao fim de cada mês, a pessoa que encontrou mais formas de economizar (cancelou uma assinatura, evitou um gasto supérfluo) escolhe uma recompensa simbólica para o casal; um passeio gratuito, um filme em casa
Esses rituais criam associações positivas com o ato de poupar, o que sustenta o hábito mesmo nos meses em que a motivação está mais baixa.
O cofrinho como símbolo do projeto de vida a dois
Além da função financeira, o cofrinho carrega um significado que vai além do saldo acumulado. Ele representa um projeto compartilhado; e essa dimensão emocional tem peso real no compromisso de cada pessoa com a meta.
Algumas práticas que reforçam esse vínculo:
- Nomear o cofrinho digital com o objetivo concreto: “Lua de mel em Lisboa”, “Apartamento 2026”, “Fundo do Totó”
- Inserir bilhetes físicos no cofrinho com os motivos pelos quais o casal está poupando; abrir junto quando a meta for atingida
- Registrar fotos ou anotações dos momentos em que o casal fez aportes significativos
Poupar junto, quando feito com intenção, fortalece a parceria para além das finanças. O processo de alinhar expectativas, negociar contribuições e celebrar conquistas cria uma linguagem comum sobre dinheiro; e isso tem valor que nenhum saldo consegue medir.
Perguntas frequentes sobre cofrinhos para casais
Qual a diferença entre um cofrinho físico e um cofrinho digital para casais?
O cofrinho físico tem valor simbólico e visual: está presente no dia a dia e serve como lembrete constante da meta. O cofrinho digital oferece acompanhamento em tempo real, notificações e integração com outros recursos financeiros. Muitos casais combinam os dois formatos; o físico como símbolo e o digital como ferramenta principal de aportes.
Como definir quanto cada pessoa do casal deve contribuir para o cofrinho?
Duas abordagens são as mais comuns: contribuição proporcional à renda (cada pessoa deposita o mesmo percentual do que ganha) ou valor fixo igual (ambas contribuem com o mesmo montante). O modelo ideal depende da diferença de renda e dos valores do casal. Revisar o combinado a cada poucos meses ajuda a manter o equilíbrio conforme a situação financeira muda.
É possível ter mais de uma meta de poupança ao mesmo tempo no casal?
Sim. Apps e cofrinhos digitais permitem criar múltiplas metas separadas, cada uma com nome e valor-alvo. A recomendação é priorizar as metas por urgência e prazo antes de distribuir os valores. Ter muitas metas ao mesmo tempo pode diluir o progresso de cada uma; encontrar um equilíbrio entre variedade e foco tende a trazer resultados mais consistentes.
Cofrinhos digitais rendem algum tipo de retorno financeiro?
Depende do app ou da conta digital utilizada. Alguns cofrinhos digitais oferecem rendimento automático sobre o valor guardado, que em certos casos supera o da poupança tradicional. Cofrinhos físicos não geram nenhum retorno financeiro. Antes de escolher onde guardar o dinheiro da meta, vale verificar as condições de rendimento e liquidez de cada opção disponível.
Para quem quer dar o primeiro passo com praticidade, explorar a funcionalidade de Cofrinhos no app do Mercado Pago pode ser um bom ponto de partida: é possível criar metas com nome, fazer aportes via Pix e acompanhar o saldo junto com a outra pessoa. O mais importante é que o casal comece; a ferramenta certa é aquela que ambos vão usar com consistência.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar