
Construir patrimônio empresarial do zero significa acumular ativos dentro do próprio negócio — equipamentos, reservas financeiras, marca, carteira de clientes — por meio de decisões financeiras consistentes, mesmo sem capital inicial alto. O ponto central é entender que patrimônio empresarial não é sinônimo de lucro nem de faturamento: é o resultado da diferença entre tudo o que a empresa possui (ativos) e tudo o que ela deve (passivos), e pode crescer de forma progressiva mesmo em negócios com recursos limitados.
Ao longo deste artigo, você vai encontrar a definição prática de patrimônio empresarial e sua diferença em relação ao patrimônio pessoal, as bases do planejamento financeiro que transformam receita em acúmulo real, estratégias de reinvestimento e diversificação de receitas, como proteger o que foi construído e, por fim, de que forma as decisões operacionais do dia a dia afetam o patrimônio no longo prazo.
O que é patrimônio empresarial e por que ele difere do pessoal
Antes de traçar qualquer estratégia, vale entender o que compõe o patrimônio de um negócio e por que misturá-lo com finanças pessoais compromete o crescimento da empresa.
Componentes do patrimônio empresarial
O patrimônio empresarial se divide em três elementos contábeis fundamentais. Os ativos tangíveis incluem tudo o que a empresa possui de concreto: equipamentos, estoque, veículos, imóveis e o saldo em conta. Os ativos intangíveis, por sua vez, abrangem elementos como marca registrada, carteira de clientes fidelizados, contratos de longo prazo e propriedade intelectual — itens que não aparecem no balanço de forma imediata, mas agregam valor real ao negócio.
Do outro lado estão os passivos: dívidas com fornecedores, empréstimos, obrigações tributárias e qualquer compromisso financeiro que a empresa precisa honrar. A diferença entre ativos e passivos resulta no patrimônio líquido — o indicador que mostra, de fato, quanto vale o negócio em determinado momento.
Um exemplo concreto: uma costureira que possui uma máquina de bordar (ativo tangível), uma carteira de clientes fixos (ativo intangível) e nenhuma dívida tem um patrimônio líquido positivo, mesmo que o faturamento mensal seja modesto. O patrimônio não depende do volume de vendas, mas da consistência em acumular mais ativos do que passivos.
Patrimônio pessoal versus empresarial na prática
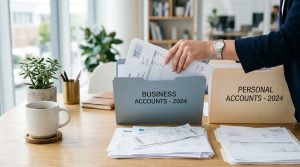
A confusão entre finanças pessoais e empresariais é um dos erros mais comuns entre quem empreende no Brasil. Usar a conta corrente pessoal para pagar fornecedores, misturar despesas do negócio com gastos domésticos ou retirar dinheiro do caixa sem registro são práticas que distorcem a real situação financeira da empresa.
Além de dificultar qualquer análise contábil, essa mistura patrimonial pode gerar problemas legais — em casos de dívidas empresariais, a separação entre pessoa física e jurídica pode ser questionada. Abrir um CNPJ e manter uma conta PJ separada não é burocracia: é o primeiro passo para que o negócio comece a construir patrimônio próprio, com histórico financeiro rastreável e credibilidade perante fornecedores e instituições financeiras.
Planejamento financeiro como base para construir patrimônio empresarial
Sem um plano financeiro estruturado, o faturamento tende a se diluir em despesas operacionais sem gerar acúmulo patrimonial. O planejamento é o que transforma receita em patrimônio.
Metas financeiras e orçamento empresarial
O ponto de partida é definir metas financeiras com prazos concretos: quitar um empréstimo em seis meses, adquirir um equipamento no prazo de um ano ou formar uma reserva operacional em três meses. Metas vagas como “crescer financeiramente” não orientam decisões — metas com número e prazo, sim.
A partir dessas metas, o orçamento empresarial organiza as entradas e saídas do negócio em três categorias: custos fixos (aluguel, salários, serviços contratados), custos variáveis (matéria-prima, comissões, embalagens) e uma margem destinada ao reinvestimento. Quem não reserva essa margem com antecedência tende a gastar todo o resultado operacional antes de ter a chance de acumular qualquer patrimônio.
Revisar o orçamento com regularidade — ao menos uma vez por mês — permite identificar despesas que cresceram sem justificativa e ajustar o plano antes que o problema se agrave.
Reserva de emergência para o negócio
A reserva de emergência empresarial funciona de forma diferente da pessoal. Seu objetivo não é cobrir imprevistos domésticos, mas garantir que o negócio continue operando mesmo diante de queda de demanda, inadimplência de clientes ou despesas inesperadas. O valor recomendado por especialistas em finanças empresariais costuma ser entre três e seis meses de custos operacionais fixos.
Manter essa reserva em aplicações com liquidez diária — como CDBs de liquidez diária ou contas remuneradas PJ — faz com que o dinheiro não fique parado enquanto aguarda ser necessário. Como exemplo ilustrativo, apps como o Mercado Pago oferecem conta PJ com rendimento automático, o que pode ser uma alternativa para quem busca aliar liquidez e rentabilidade na reserva do negócio.
Reinvestimento estratégico para fazer o patrimônio do negócio crescer
Uma das decisões mais relevantes para quem está construindo patrimônio do negócio do zero é definir quanto do lucro fica na empresa e quanto sai como remuneração pessoal. Retirar todo o resultado como pró-labore pode sustentar o padrão de vida de quem empreende, mas impede que a empresa acumule ativos próprios e se fortaleça ao longo do tempo.
As áreas prioritárias de reinvestimento para negócios em fase inicial incluem:
- Capacitação da equipe: treinamentos que aumentam a produtividade e reduzem erros operacionais
- Tecnologia e automação: ferramentas de gestão financeira, estoque ou atendimento que liberam tempo e reduzem custos no médio prazo
- Marketing e presença digital: canais que ampliam a carteira de clientes, um dos ativos intangíveis mais valiosos para pequenos negócios
- Melhoria de processos: padronização que reduz desperdício e aumenta a margem por produto ou serviço
Antes de realizar qualquer reinvestimento, vale estimar o retorno esperado. Um cálculo básico de ROI — dividir o ganho estimado pelo custo do investimento — ajuda a priorizar o que traz mais resultado para o patrimônio. A mentalidade de longo prazo é o que diferencia quem constrói patrimônio de quem apenas fatura: cada real reinvestido com critério hoje tende a gerar mais ativos amanhã.
Diversificação de receitas e proteção do patrimônio empresarial
Depender de uma única fonte de receita deixa o patrimônio vulnerável. Ao mesmo tempo, proteger o que já foi acumulado é tão relevante quanto continuar crescendo.
Como diversificar as fontes de receita do negócio
A diversificação de receitas não exige abrir um novo negócio do zero. Para uma loja física, abrir um canal de vendas online pode ser o caminho. Um prestador de serviços pode criar um infoproduto ou curso baseado no próprio conhecimento. Um restaurante que adiciona delivery amplia sua base de clientes sem necessariamente aumentar a estrutura física.
O que todas essas estratégias têm em comum é a redução da dependência de um único fluxo de caixa. Quando uma fonte de receita cai — por sazonalidade, mudança de mercado ou perda de um cliente importante —, as demais sustentam a operação e preservam o patrimônio acumulado. A diversificação também estabiliza o planejamento financeiro, tornando as projeções de receita mais confiáveis.
Para quem está começando, o critério para escolher por onde diversificar deve ser a proximidade com o que já se faz bem: ampliar o que já existe antes de criar algo novo do zero.
Gestão de riscos para proteger o que foi construído
Acumular patrimônio sem protegê-lo é construir sobre terreno instável. A gestão de riscos empresarial envolve pelo menos três frentes. A primeira é a contratação de seguros adequados ao tipo de negócio: seguro de estoque, seguro de equipamentos e, em alguns casos, seguro de responsabilidade civil protegem ativos tangíveis contra perdas imprevistas.
A segunda frente é a formalização contábil: manter escrituração em dia, emitir notas fiscais e ter um contador que conheça o negócio reduz riscos tributários e facilita o acesso a crédito quando necessário. A terceira é o planejamento tributário — escolher o regime fiscal adequado ao porte e à atividade do negócio pode representar uma diferença relevante no resultado líquido disponível para reinvestimento.
Antecipar cenários adversos — queda de demanda, inadimplência de clientes, aumento de custos — e ter um plano de resposta para cada um deles transforma a gestão de riscos em uma ferramenta ativa de preservação patrimonial.
Decisões do dia a dia que impactam o patrimônio empresarial no longo prazo
Há um aspecto da construção de patrimônio empresarial que poucos abordam: o impacto cumulativo das decisões operacionais cotidianas. A escolha de um fornecedor, a política de crédito oferecida a clientes, o controle de estoque e a negociação de prazos de pagamento não parecem decisões patrimoniais — mas, ao longo do tempo, moldam o patrimônio de forma decisiva.
O conceito central aqui é o capital de giro: o dinheiro disponível para manter a operação do negócio no dia a dia. Quando uma empresa vende a prazo e paga seus fornecedores à vista, o dinheiro sai antes de entrar — e isso corrói o caixa de forma silenciosa, mesmo que o negócio seja lucrativo no papel.
Um exemplo concreto: imagine um pequeno comércio que vende parcelado em até três vezes sem juros, mas precisa pagar seu fornecedor principal em 30 dias. Se o volume de vendas crescer sem que os prazos sejam renegociados, a empresa pode se ver sem dinheiro para honrar compromissos, mesmo com um balanço positivo. Esse descasamento de prazos é uma das principais causas de erosão patrimonial em negócios que faturam bem, mas não acumulam patrimônio.
Controlar o estoque com critério — evitando tanto a falta quanto o excesso — e negociar prazos de pagamento alinhados ao ciclo de recebimento são práticas que preservam o capital de giro e, por consequência, protegem o patrimônio construído até ali. Cada decisão operacional tem um reflexo patrimonial: quanto mais consciente for essa gestão, mais sólida tende a ser a estrutura financeira do negócio.
Perguntas frequentes sobre como construir patrimônio empresarial
Qual a diferença entre patrimônio empresarial e lucro?
O lucro é o resultado financeiro de um período — receitas menos despesas. O patrimônio empresarial é o acúmulo de ativos menos passivos ao longo do tempo. Um negócio pode ter lucro e não construir patrimônio se todo o resultado for retirado como renda pessoal ou consumido em despesas não planejadas.
É possível construir patrimônio empresarial sendo MEI?
Sim. Mesmo com faturamento limitado, o MEI pode acumular ativos como equipamentos, reserva financeira e marca registrada, além de reinvestir de forma consistente. A formalização como MEI já representa um passo concreto para separar finanças pessoais e empresariais e criar um histórico financeiro próprio do negócio.
Quanto do lucro devo reinvestir no negócio?
Não existe um percentual único válido para todos os casos. O percentual adequado depende do estágio do negócio, das metas definidas e das necessidades operacionais do momento. Muitas pessoas especialistas em finanças empresariais sugerem que negócios em fase inicial destinem entre 30% e 50% do lucro líquido para reinvestimento, mas cada situação exige análise própria.
Como saber se o patrimônio da minha empresa está crescendo?
Acompanhar o balanço patrimonial com regularidade — mesmo que de forma simplificada — permite comparar ativos e passivos ao longo dos meses. Se o patrimônio líquido (ativos menos passivos) aumenta de forma consistente de um período para o outro, há crescimento patrimonial real no negócio.
Organizar as finanças do negócio em uma conta separada é um dos passos mais concretos para começar a construir patrimônio empresarial de verdade. O app do Mercado Pago, por exemplo, oferece uma Conta Negócio com rendimento automático, o que permite separar o dinheiro da empresa do pessoal e fazer a reserva empresarial render desde o primeiro real depositado.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar