
Combinar o saldo da conta remunerada com cofrinhos organizados por objetivo e prazo é uma das formas mais eficazes de maximizar rendimentos sem precisar de investimentos complexos. A chave está em segmentar o dinheiro por liquidez e prazo: a conta cuida do fluxo do dia a dia, enquanto os cofrinhos trabalham cada meta com seu próprio ritmo de crescimento. Dessa forma, cada parte do seu dinheiro rende de acordo com o tempo que você pode deixá-la guardada.
Ao longo deste artigo, você vai encontrar a diferença prática entre conta remunerada e cofrinhos digitais, um framework de distribuição por camadas, o papel dos indicadores como CDI e Selic no seu rendimento, um exemplo concreto de distribuição e os erros mais comuns que reduzem os ganhos de quem já usa essas ferramentas.
Conta remunerada e cofrinhos: qual a diferença na prática?
A conta remunerada é aquela que aplica um rendimento sobre o saldo disponível de forma automática, sem que você precise fazer nada. O dinheiro fica acessível para Pix, pagamentos e compras a qualquer momento, com liquidez imediata. O rendimento incide sobre o total que está na conta, sem separação por objetivo.
Os cofrinhos digitais funcionam como subcontas dentro do mesmo app. Você cria um cofrinho, dá um nome a ele; “viagem”, “reserva de emergência”, “novo notebook”; e transfere um valor para dentro. Esse dinheiro fica separado do saldo principal e, dependendo do produto financeiro por trás do cofrinho, pode ter regras de rendimento e resgate diferentes das da conta.
A combinação das duas ferramentas permite organização e rendimento ao mesmo tempo. Enquanto a conta garante que você tenha dinheiro disponível para o cotidiano, os cofrinhos protegem os valores destinados a metas específicas de gastos impulsivos e ainda os fazem crescer enquanto aguardam o momento certo.
Estratégia por camadas para maximizar rendimentos com conta e cofrinhos
Distribuir o dinheiro em camadas de acordo com o prazo de uso é uma das formas mais eficazes de fazer cada real render mais. A lógica é que nem todo o seu dinheiro precisa estar disponível ao mesmo tempo.
Camada 1: liquidez imediata na conta
A primeira camada é o dinheiro que você usa no mês corrente: aluguel, mercado, transporte, contas fixas e despesas variáveis do dia a dia. Esse valor deve ficar na conta remunerada, onde já rende sobre o saldo sem nenhuma ação da sua parte.
O critério aqui é a liquidez total: você precisa acessar esse dinheiro a qualquer hora, sem burocracia. Manter apenas o necessário para as despesas mensais nessa camada evita que um valor maior fique “preso” em um produto sem vantagem adicional. O excedente trabalha melhor nas camadas seguintes.
Camada 2: cofrinhos para metas de curto prazo
A segunda camada reúne os valores destinados a objetivos que você pretende alcançar em até seis meses. Um presente de aniversário, um curso, a troca de um equipamento; essas metas têm prazo definido e não exigem que o dinheiro esteja disponível a todo momento.
Cofrinhos com rendimento atrelado ao CDI e liquidez diária são uma boa escolha para essa camada. O dinheiro rende enquanto aguarda o momento do uso, e você ainda pode resgatá-lo sem penalidade se surgir uma necessidade. A separação física do saldo principal ajuda a não gastar o valor antes da hora.
Camada 3: cofrinhos para metas de médio prazo
A terceira camada é para objetivos entre seis meses e dois anos: uma viagem mais longa, a montagem de uma reserva de emergência robusta, a entrada de um bem de maior valor. Como o dinheiro vai ficar guardado por mais tempo, há mais espaço para buscar produtos com rendimento potencialmente maior.
Alguns cofrinhos ou produtos de renda fixa atrelados a eles oferecem condições melhores quando o prazo de permanência é mais longo. O imposto de renda sobre rendimentos segue uma tabela regressiva; quanto mais tempo o dinheiro fica aplicado, menor a alíquota. Isso significa que manter o dinheiro nessa camada pelo prazo previsto pode aumentar o ganho líquido no final.
Como o CDI e a Selic afetam o rendimento da sua conta e dos cofrinhos
Para entender por que conta remunerada e cofrinhos rendem o que rendem, vale conhecer dois indicadores centrais da economia brasileira. Veja como cada um funciona:
- Selic: é a taxa básica de juros definida pelo Banco Central do Brasil. Ela serve de referência para todo o sistema financeiro e influencia desde o crédito até os investimentos de renda fixa.
- CDI: acompanha de perto a Selic e é o índice usado como base para o rendimento da maioria dos produtos de renda fixa, incluindo contas remuneradas e cofrinhos digitais. Quando a Selic sobe, o CDI sobe junto; e os rendimentos tendem a crescer.
- Poupança: tem uma regra própria definida pelo Banco Central. Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR), o que costuma ser inferior ao CDI no mesmo período.
- IPCA: é o índice oficial de inflação do Brasil. O rendimento real; o que de fato aumenta o poder de compra; é o que sobra depois de descontar o IPCA.
Entender esses indicadores ajuda a avaliar se o rendimento do seu cofrinho está acima da inflação, o que é o critério mais importante para saber se o dinheiro está crescendo de verdade. Produtos que rendem 100% do CDI ou mais acompanham os movimentos da Selic e tendem a superar a poupança em cenários de juros elevados.
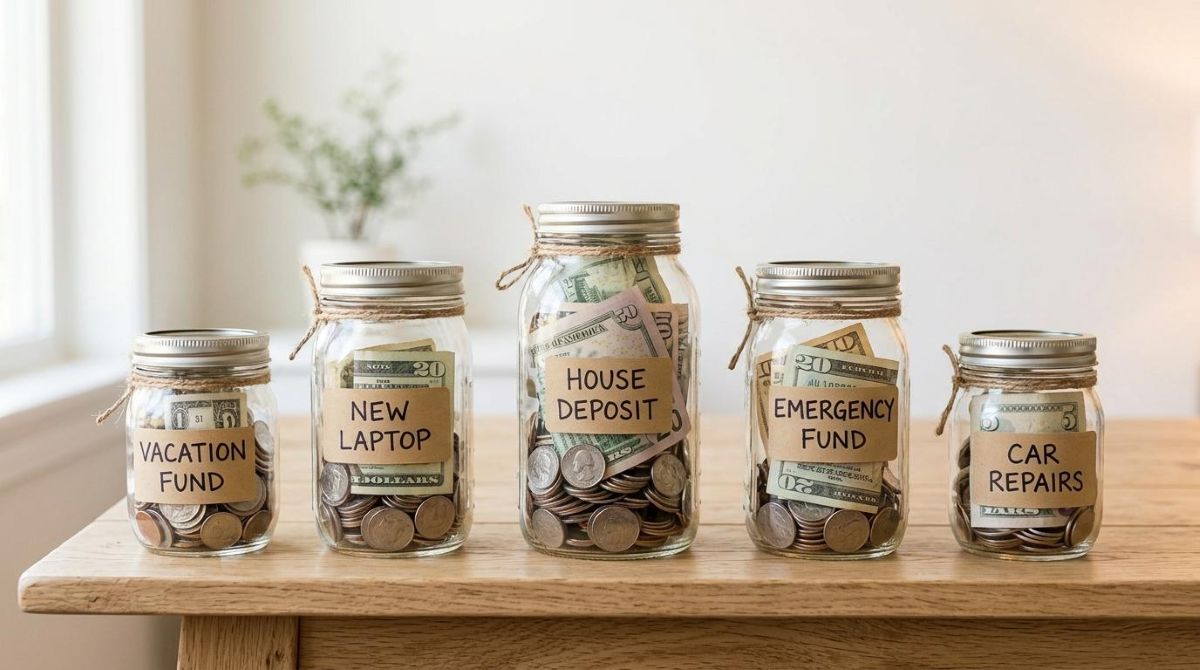
Exemplo prático de distribuição entre conta e cofrinhos
Imagine uma pessoa que recebe uma renda mensal e quer começar a aplicar a estratégia por camadas. Uma distribuição possível como ponto de partida seria: 60% do valor na conta remunerada para cobrir despesas fixas e variáveis do mês, 20% em um cofrinho de reserva de emergência e 20% em um cofrinho de viagem. As proporções são um exemplo; cada pessoa deve ajustar conforme seus gastos reais e objetivos.
A automação de aportes é uma aliada importante nesse modelo. Quando a transferência para os cofrinhos acontece logo após a entrada da renda, a tendência de gastar o valor antes de separar diminui. Muitos apps permitem configurar aportes recorrentes ou transferências automáticas para os cofrinhos, o que transforma a organização em um hábito sem esforço adicional.
O app do Mercado Pago, por exemplo, permite criar cofrinhos com rendimento automático atrelado ao CDI e configurar aportes recorrentes diretamente pelo celular. Essa estrutura facilita a aplicação da estratégia de camadas sem precisar de planilhas ou controles externos.
Erros comuns que reduzem seus rendimentos ao usar cofrinhos
Quem já usa conta digital e cofrinhos pode estar deixando dinheiro na mesa sem perceber. Alguns comportamentos reduzem o potencial de rendimento mesmo quando a ferramenta está disponível.
- Deixar tudo na conta sem separar em cofrinhos: o dinheiro rende, mas sem segmentação por objetivo fica mais vulnerável a gastos não planejados; e você perde a vantagem de metas com prazos definidos.
- Criar cofrinhos demais: ter muitos cofrinhos com valores pequenos dificulta o acompanhamento e pode gerar confusão sobre onde está cada valor. Dois a quatro cofrinhos com objetivos claros costumam funcionar melhor.
- Ignorar o imposto de renda: cofrinhos atrelados a CDB ou outros produtos de renda fixa têm IR cobrado na fonte, com alíquotas que vão de 22,5% (para resgates em até 180 dias) a 15% (acima de 720 dias). Resgatar cedo aumenta o imposto pago.
- Resgatar antes do prazo previsto: além do IR mais alto, alguns produtos podem ter condições menos favoráveis em resgates antecipados. Planejar o prazo com realismo evita esse custo.
- Avaliar o rendimento sem descontar a inflação: um cofrinho que rende 10% ao ano em um cenário com IPCA de 6% tem rendimento real de cerca de 4%. Olhar só o número bruto pode criar uma percepção distorcida do ganho.
Conhecer esses pontos permite ajustar a estratégia e garantir que a combinação entre conta e cofrinhos funcione da melhor forma possível para cada objetivo.
Perguntas frequentes sobre rendimentos com conta e cofrinhos
Qual a diferença entre cofrinho e poupança?
Os cofrinhos são subcontas dentro de apps de bancos digitais e podem render atrelados ao CDI, com condições definidas por cada instituição. A poupança tem regra própria de rendimento estabelecida pelo Banco Central e, em cenários de Selic acima de 8,5% ao ano, os cofrinhos que rendem 100% do CDI ou mais tendem a oferecer retorno superior.
O dinheiro no cofrinho tem cobertura do FGC?
Depende do produto financeiro por trás do cofrinho. Se o cofrinho estiver atrelado a um CDB, o valor tem cobertura do Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF e por instituição financeira. Vale verificar nas condições do app qual é o produto utilizado antes de guardar valores maiores.
Preciso pagar imposto de renda sobre o rendimento dos cofrinhos?
Se o cofrinho estiver atrelado a CDB ou outro produto de renda fixa, o IR é cobrado na fonte conforme a tabela regressiva: 22,5% para resgates em até 180 dias e 15% para resgates acima de 720 dias. A poupança é isenta de IR para pessoa física, mas tende a render menos quando a Selic está em patamares elevados.
Posso ter cofrinhos em mais de um app ao mesmo tempo?
Sim, não há restrição para isso. É possível usar cofrinhos em diferentes apps e bancos ao mesmo tempo, o que pode ser útil para separar objetivos por instituição. O ponto de atenção é manter o controle sobre onde está cada valor para não perder a visão geral das suas metas.
Combinar conta remunerada e cofrinhos é uma estratégia acessível para quem quer ver o dinheiro render mais com organização e sem complicação. O app do Mercado Pago oferece cofrinhos com rendimento atrelado ao CDI e a opção de configurar aportes recorrentes, sendo uma das alternativas disponíveis no mercado para começar a aplicar a estratégia de camadas descrita aqui. Vale explorar as ferramentas do app e definir quais objetivos você quer colocar em cada cofrinho.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar